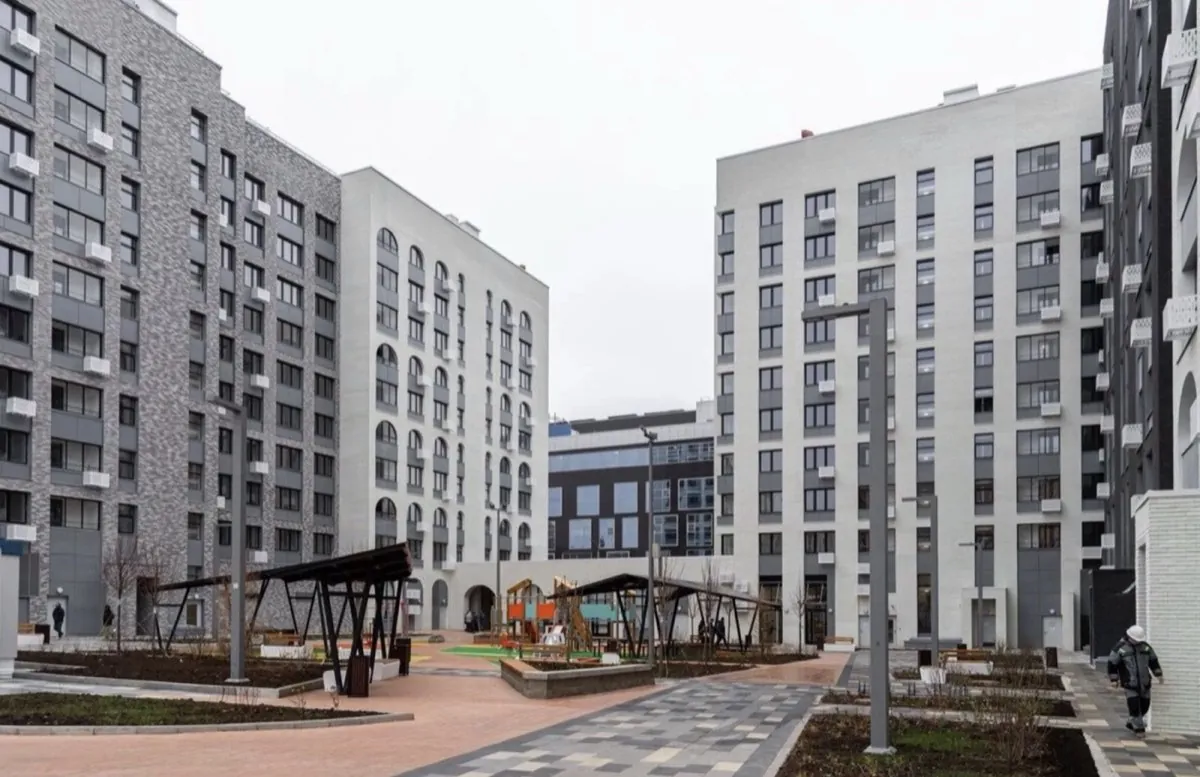
Суть стратегии в одном абзаце
Инвестор покупает квартиру в доме, включённом в программу реновации, по цене «старого фонда». До расселения квартира сдаётся в аренду и генерирует доход. При расселении собственник получает новую квартиру в современном ЖК — обычно большей площади и существенно дороже за квадратный метр. После недорогого ремонта новая квартира продаётся по рыночной цене новостройки. Разница между ценой входа в «хрущёвку» и ценой выхода из новостройки — и есть прибыль инвестора.
Почему эта разница вообще существует? Московская программа реновации — крупнейший проект обновления жилого фонда в стране: в неё включено более пяти тысяч домов, расселение идёт волнами до середины 2030-х годов. Рынок при этом оценивает квартиры в пятиэтажках «по состоянию», а не «по будущему»: покупателей, готовых ждать расселения два-три года, немного, поэтому старый фонд торгуется с устойчивым дисконтом к новостройкам того же района. Инвестор, который умеет читать графики программы и оценивать готовность стартовых площадок, по сути покупает будущую новостройку по цене хрущёвки — с понятным, юридически закреплённым механизмом обмена.
Важно и то, что стратегия не требует угадывать точный момент рынка. Общий тренд последних лет — продолжающийся рост цен и на первичном, и на вторичном рынке: как отмечают «Известия», за год подорожали и новостройки, и вторичка. Для держателя квартиры под снос это работает в обе стороны сделки: дорожает и актив на входе, и будущая новостройка на выходе.
Механика: четыре источника дохода
Стратегия складывает доходность из четырёх независимых компонентов — и в этом её устойчивость: даже если один из них сработает слабее плана, остальные продолжают работать.
- Дисконт старого фонда. Квадратный метр в пятиэтажке под снос стоит на 25–40% дешевле метра в новостройке того же района. Дисконт объясняется не «недооценённостью», а реальными недостатками: устаревшие коммуникации, маленькие кухни, отсутствие лифта. Но для инвестора эти недостатки временные — через 1–3 года их не будет вместе с самим домом.
- Прирост площади. По стандартам реновации кухни, санузлы и коридоры в новых домах больше — равнозначная квартира обычно прибавляет 15–30% метража. Это метры, за которые инвестор не платит: закон гарантирует равнозначное жильё с тем же числом комнат и не меньшей жилой площадью, а общая площадь при этом почти всегда увеличивается за счёт более просторных вспомогательных помещений.
- Арендный поток. Пока дом ждёт расселения, квартира сдаётся и приносит 4–6% годовых на вложенный капитал. Это не главный источник прибыли, но он выполняет две функции: покрывает текущие расходы (коммунальные платежи, налог на имущество) и страхует доходность на случай сдвига сроков расселения.
- Ремонт с плечом. Ремонт в новой квартире стоит дешевле, чем в старом фонде: ровные стены, новые коммуникации, не нужна замена проводки и труб. При этом качественная предпродажная отделка возвращается в цене продажи с коэффициентом выше единицы — покупатель готов доплачивать за возможность заехать сразу.
Общий фон для стратегии тоже имеет значение: при дорогой ипотеке спрос смещается в сторону готового жилья с отделкой и рационально спланированных лотов — эти тренды рынка недвижимости регулярно фиксируют профильные обзоры, например аналитика ТАСС. Квартира, полученная по реновации и подготовленная к продаже, попадает ровно в этот спрос.
Интересна стратегия домов под снос?
АВИВ Капитал отбирает дома с ближайшими сроками расселения и ведёт сделку под ключ: аренда, обмен, ремонт, продажа.
Как выбрать правильный дом под снос
Доходность стратегии почти целиком определяется выбором дома: два внешне одинаковых объекта в соседних кварталах могут дать расселение с разницей в пять лет. Что анализируется перед сделкой:
- Этап программы. Дом должен стоять в утверждённых графиках расселения; приоритет — дома 1–2 очереди с построенной или строящейся стартовой площадкой рядом. Графики публикуются официально и регулярно актуализируются; отдельно мы смотрим фактическую динамику: получил ли стартовый дом разрешение на строительство, на какой стадии монолит, объявлено ли заселение соседних адресов.
- Район и будущий ЖК. Куда конкретно переселяют: класс новостройки, транспорт, цены реальных сделок в ней. Если рядом уже заселены дома той же волны, можно посмотреть фактические цены продаж полученных квартир — это лучший прогноз цены выхода, точнее любых оценочных моделей.
- Параметры квартиры. Максимальную выгоду дают квартиры с минимальной ценой за метр и стандартными планировками — за них при обмене дают полноценные новые метры. Убитое состояние — не минус, а торг: платите вы за метры и за место в графике расселения, а не за ремонт, который всё равно поедет под снос.
- Юридическая чистота. Стандартная проверка вторички — история переходов права, отсутствие обременений, долгов и зарегистрированных лиц с правом пожизненного проживания — плюс отсутствие статуса «аварийный с немедленным расселением»: там действуют другие правила, и равнозначную квартиру в новостройке собственник может не получить.
- Арендный потенциал. Состояние, позволяющее сдавать без вложений: каждый месяц аренды снижает срок окупаемости. Оптимальны квартиры в жилом состоянии рядом с метро — они сдаются за считанные недели и без ремонта.
Таймлайн сделки
Полный цикл стратегии занимает от полутора до четырёх лет и делится на четыре понятных этапа. Ключевая особенность — деньги «не спят» ни на одном из них: до расселения работает аренда, после — рост стоимости при обмене и ремонте.
| Этап | Срок | Что происходит с деньгами |
|---|---|---|
| Покупка и запуск аренды | 1–2 мес | Вход по цене старого фонда, начало арендного потока |
| Ожидание расселения | 12–36 мес | Аренда покрывает расходы и даёт 4–6% годовых |
| Получение новой квартиры | 2–4 мес | Оформление равнозначной квартиры в новостройке |
| Ремонт и продажа | 3–5 мес | Предпродажный ремонт, продажа по цене новостройки |
Самая длинная фаза — ожидание расселения — одновременно и самая пассивная: от инвестора не требуется никаких действий, управление арендой берёт на себя управляющая компания.
Пошаговый процесс сделки
Так выглядит работа по стратегии в практике АВИВ КАПИТАЛ — компании по управлению капиталом в недвижимости. Все объекты оформляются в собственность клиента; мы работаем по договору услуг и доверенности, а по каждой сделке ведём регулярную отчётность: статусы, расходы, фотоотчёты. Условия прозрачны: комиссия 2% от суммы при покупке и 20% от прибыли при продаже — то есть основная часть нашего вознаграждения привязана к результату. В ряде проектов компания соинвестирует собственные средства в те же активы, что и клиенты.
- Стратегическая сессия. Определяем бюджет, горизонт и ожидания по доходности; сверяем, подходит ли стратегия реновации или разумнее флиппинг с коротким циклом.
- Отбор объектов. Мониторим дома утверждённых этапов с горизонтом расселения 1–3 года, отбираем 2–4 варианта с расчётом экономики по каждому.
- Проверка и торг. Юридическая экспертиза, оценка арендного потенциала, переговоры по цене — в старом фонде торг в 3–7% от заявленной цены скорее норма, чем исключение.
- Сделка. Покупка оформляется на клиента; дальнейшие действия ведутся по доверенности в рамках договора услуг.
- Аренда до расселения. Поиск арендаторов, договор, контроль платежей и состояния квартиры — с ежемесячной отчётностью инвестору.
- Расселение. Сопровождаем осмотр предложенной квартиры, проверку документов и подписание договора мены; при необходимости — реализуем право на докупку дополнительных метров.
- Ремонт и продажа. Предпродажная отделка по смете, согласованной с инвестором, фотоотчёты по этапам, продажа по рыночной цене новостройки и финальный расчёт.
Пример сделки с цифрами
Сделка из практики АВИВ Капитал:
| Параметр | Значение |
|---|---|
| Объект | 2-к квартира, Москва, 44 м² (дом под снос) |
| Покупка | 13 млн ₽ |
| Арендный доход до расселения | 1,04 млн ₽ |
| Ремонт в новой квартире (60 м²) | 2,4 млн ₽ |
| Продажа через 34 месяца | 27 млн ₽ |
| Доходность инвестора | ~20% годовых |
Теперь построчно — как складывается экономика этой сделки для инвестора с учётом всех расходов и нашей комиссии:
| Статья | Сумма |
|---|---|
| Покупка квартиры 44 м² | −13,0 млн ₽ |
| Расходы на сделку (проверка, регистрация, нотариат) | −0,2 млн ₽ |
| Комиссия АВИВ при покупке (2%) | −0,26 млн ₽ |
| Ремонт новой квартиры 60 м² | −2,4 млн ₽ |
| Арендный доход за период ожидания | +1,04 млн ₽ |
| Продажа новой квартиры | +27,0 млн ₽ |
| Прибыль до вознаграждения | ≈ 12,2 млн ₽ |
| Комиссия АВИВ от прибыли (20%) | −2,4 млн ₽ |
| Чистый результат инвестора за 34 мес | ≈ 9,8 млн ₽ (~20% годовых) |
Два вывода из этой таблицы. Первый — главный рычаг стратегии виден в метрах: вместо 44 м² в старом доме инвестор получил и продал 60 м² в новостройке, и именно этот прирост, а не аренда, сделал основную прибыль. Второй — налоговый: по Налоговому кодексу срок владения квартирой, полученной по реновации, отсчитывается с даты приобретения старой квартиры, поэтому минимальный срок владения для освобождения от НДФЛ в подобных сделках часто успевает истечь к моменту продажи. Налоговый режим каждой сделки мы просчитываем индивидуально до покупки.
Риски и как мы их снижаем
У стратегии реновации риски другие, чем у классического флиппинга: здесь почти нет строительного риска и риска «не продать быстро», зато есть фактор времени и зависимость от графиков программы. Честный разбор — в таблице:
| Риск | Как снижаем |
|---|---|
| Сдвиг сроков расселения | Покупаем только в утверждённых этапах со строящейся стартовой площадкой рядом; квартира сдаётся в аренду, поэтому ожидание оплачивается потоком 4–6% годовых |
| Новая квартира хуже ожиданий (этаж, вид, планировка) | Анализируем конкретный ЖК переселения до покупки; закон допускает отказ от первого предложенного варианта и докупку метров со скидкой от рыночной цены |
| Юридические дефекты старой квартиры | Полная проверка истории переходов права, обременений и зарегистрированных лиц до сделки — стандарт нашей работы по вторичке |
| Коррекция цен новостроек к моменту продажи | Запас прочности в самой модели: дисконт входа 25–40% и прирост площади создают маржу, которая выдерживает умеренное снижение цен |
| Простой в аренде | Отбираем квартиры в жилом состоянии у метро, где срок экспозиции измеряется неделями; ставку подтверждаем реальными сделками в доме и квартале |
Единственный риск, который нельзя устранить полностью, — время: программа может сдвинуть конкретный адрес на год-полтора. Поэтому мы закладываем в расчёт консервативный сценарий сроков и никогда не строим экономику сделки на «оптимистичном» графике.
Кому подходит стратегия
Стратегия домов под снос — для инвестора с капиталом от ~13–15 млн ₽ (реалистичный бюджет двухкомнатной квартиры в московской пятиэтажке под снос) и горизонтом 2–4 года, который хочет доходность выше аренды и депозита, но не готов к активному циклу «купил — отремонтировал — продал» каждые полгода. Это одна из самых пассивных стратегий в нашей линейке: после покупки участие инвестора сводится к чтению отчётов.
Кому стратегия не подходит: тем, кому важна ликвидность в любой момент (продажа квартиры под снос до расселения возможна, но съедает часть маржи), и тем, кто хочет быстрый оборот капитала — для этого лучше работает флиппинг с циклом 4–8 месяцев. Инвесторам с меньшим бюджетом разумнее смотреть на земельные участки в Подмосковье, где порог входа ниже, а механика ранней покупки схожа: заходим до того, как рынок переоценит актив.
Частые вопросы
Да, при правильном выборе дома: новая квартира при расселении обычно больше по площади и дороже за метр, а до расселения объект приносит арендный доход. Доходность не гарантируется и зависит от конкретного объекта и сроков расселения.
Для инвестиций отбираются дома с горизонтом 1–3 года — по утверждённым графикам этапов и готовности стартовых площадок рядом. Если стартовый дом уже строится в шаговой доступности, вероятность соблюдения графика существенно выше.
Целевая — 20–25% годовых с учётом аренды, прироста стоимости при обмене и продажи после ремонта. Итог зависит от сроков расселения, качества дома и рыночной конъюнктуры.
Квартира продолжит сдаваться в аренду — стратегия остаётся доходной, снижается лишь годовая ставка. Именно поэтому арендный потенциал — обязательный критерий выбора объекта.
Да, закон даёт выбор: равнозначная квартира, денежное возмещение или докупка дополнительных метров. Для инвестора выгоднее всего обычно равнозначная квартира: рыночная стоимость новых метров, как правило, выше денежной компенсации.
Срок владения новой квартирой отсчитывается с даты приобретения старой — минимальный срок для освобождения от НДФЛ часто успевает истечь ещё до продажи. Точный расчёт делается по конкретной сделке до покупки.
Формально да, банки кредитуют дома в программе до акта об изъятии. Но при высоких ставках проценты съедают арендный поток, поэтому мы рассчитываем стратегию преимущественно на собственные средства.
Флиппинг — быстрый цикл 4–8 месяцев с активным ремонтом и перепродажей. Реновация — горизонт 2–4 года с минимумом активной работы: доход создают дисконт входа и прирост площади при обмене, аренда поддерживает доходность в период ожидания.