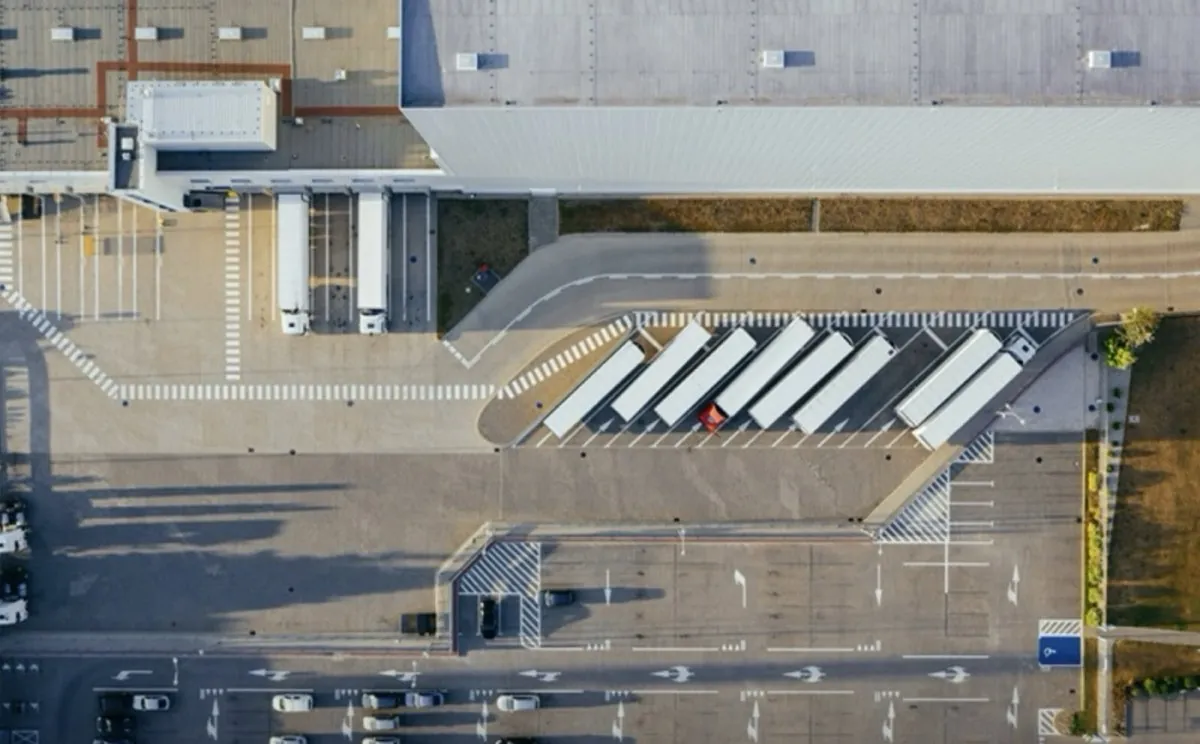
Последние несколько лет складская недвижимость Московского региона живёт в необычном для российского рынка состоянии: спрос на площади стабильно превышает предложение, а свободных качественных юнитов почти нет. Особенно остро это ощущается в сегменте Light Industrial — небольших производственно-складских зданий у города, которые арендует малый и средний бизнес. Для инвестора это редкая ситуация, когда сам рынок работает на стороне собственника: ставки индексируются, арендаторы стоят в очереди, а новых объектов строится меньше, чем нужно.
В этой статье разбираем формат по существу: что такое Light Industrial и чем он отличается от классических складов, откуда берётся доходность, какие есть модели участия и с каким порогом входа, как выглядит экономика конкретной сделки в цифрах — и какие риски нужно закрыть до подписания договора, а не после.
Что такое Light Industrial
Light Industrial — это небольшие производственно-складские здания рядом с городом, нарезанные на юниты от 300 до 3000 м². Каждый юнит — самодостаточная ячейка бизнеса: складская зона с высокими потолками и воротами докового типа, участок под лёгкое производство или сборку, офисная вставка и при необходимости шоурум. Арендатор получает под одной крышей всё, что раньше приходилось арендовать в трёх разных местах: склад на окраине, офис в бизнес-центре и цех на старой промбазе.
Портрет арендатора формата очень широкий: интернет-магазины и селлеры маркетплейсов, дистрибьюторы, дарксторы, сервисные компании, небольшие производства — от мебели и упаковки до пищевых цехов. Именно широта спроса делает формат устойчивым: юнит не «заточен» под одного специфического арендатора, и при освобождении площади на неё быстро находится следующий пользователь.
Ключевое отличие от «биг-боксов» — крупных логопарков на 50–100 тыс. м², рассчитанных на федеральных ритейлеров и логистических операторов, — это близость к городу и мелкая нарезка. Компании малого и среднего бизнеса физически не могут арендовать 20 тыс. м² в 40 км от Москвы: им нужны 500–1500 м² в получасе от клиентов и сотрудников. Таких компаний — тысячи, а качественного предложения под них исторически почти не строилось. Для инвестора мелкая нарезка означает ещё и диверсификацию: комплекс на 20–30 юнитов не зависит от решения одного якорного арендатора.
Почему склады в дефиците
Дефицит Light Industrial — не краткосрочный перекос, а результат нескольких структурных сдвигов, которые накапливались годами.
- Взрывной рост e-commerce. Онлайн-торговля перестроила логистику: товар должен храниться не в одном гигантском хабе, а в сети небольших площадок «последней мили» у города. Это ровно та задача, под которую спроектирован Light Industrial. Каждый новый пункт выдачи, даркстор и селлер маркетплейса — это дополнительный спрос на малые складские площади.
- Исторический минимум вакансии. Свободных качественных площадей в Московском регионе — около 1–2%. На практике это означает, что выбирать арендатору почти не из чего: юниты в строящихся комплексах бронируются ещё на этапе котлована, а очередь на готовые площади формируется до ввода объекта. Дефицит предложения на фоне устойчивого спроса аналитики называют в числе ключевых характеристик рынка — подробный разбор трендов складской и коммерческой недвижимости публиковал ТАСС.
- Ограниченное предложение. Земля у города дорогая и за неё конкурируют жилые девелоперы, у которых экономика проекта на квадратный метр исторически была выгоднее. Профессиональных игроков, которые системно строят Light Industrial, в регионе единицы — и их совокупный ввод не закрывает накопленный спрос.
- Рост арендных ставок. Дефицит транслируется в устойчивый рост ставок аренды — быстрее инфляции на протяжении последних лет. Для собственника это двойной эффект: растёт и текущий поток, и стоимость самого актива, которую рынок оценивает через арендный доход.
Важно понимать и обратную сторону: дефицит не вечен. По мере выхода новых проектов баланс будет постепенно выравниваться. Но цикл строительства складского комплекса — несколько лет, и инвестор, вошедший в проект сегодня, успевает пройти полный цикл в условиях рынка арендодателя.
Интересны инвестиции в складскую недвижимость?
АВИВ Капитал совместно с АО «Эмуна Развитие» проектирует и строит объекты Light Industrial и бизнес-центры.
Экономика формата: откуда доходность
| Модель | Источник дохода | Целевая доходность | Горизонт |
|---|---|---|---|
| Готовый юнит с арендатором | Арендный поток + индексация | 10–14% годовых | Бессрочно |
| Покупка юнита на стройке | Рост цены к вводу + аренда | 15–20% годовых | 1,5–3 года |
| Участие в строительстве комплекса | Девелоперская маржа + аренда/продажа | 20–25% годовых | 4–5 лет |
У каждой модели свой источник дохода — и важно понимать, из чего он складывается. В готовом юните инвестор покупает арендный поток: доходность формируют ставка аренды, ежегодная индексация, прописанная в договоре, и низкая вакансия. В покупке на этапе строительства к арендному потоку добавляется дисконт 15–25% к цене готового объекта — по сути, плата за то, что инвестор принимает на себя срок ожидания и риск ввода.
Максимальную доходность даёт участие в проекте на стадии земли и проектирования. Здесь инвестор зарабатывает всю цепочку создания стоимости: покупка участка по цене земли, а не готового актива, девелоперская маржа за цикл стройки и, на выходе, стоимость готового арендного бизнеса, которую рынок оценивает уже по арендному потоку. Чем раньше вход — тем выше целевая доходность и тем важнее качество команды, которая ведёт проект.
Пример сделки: юнит на этапе строительства
Чтобы показать механику не на диапазонах, а на конкретных строках, разберём модельную сделку: покупка юнита 700 м² на этапе строительства с продажей готового арендного бизнеса через два года. Цифры — модельные, в пределах диапазонов, о которых шла речь выше.
| Статья | Сумма | Комментарий |
|---|---|---|
| Покупка юнита 700 м² на этапе строительства | 63,0 млн ₽ | ~90 тыс. ₽/м², дисконт ~20% к ожидаемой цене готового юнита |
| Расходы на сделку | 0,5 млн ₽ | Юридическая проверка, регистрация, сопровождение |
| Комиссия АВИВ КАПИТАЛ при покупке (2%) | 1,3 млн ₽ | Фиксируется от суммы сделки |
| Итого инвестировано | 64,8 млн ₽ | Полный капитал в сделке |
| Чистый арендный доход за 6 месяцев | +3,6 млн ₽ | После ввода и заселения арендатора, за вычетом эксплуатационных расходов |
| Продажа готового юнита с арендатором (24-й месяц) | +88,0 млн ₽ | Оценка по арендному потоку, ~126 тыс. ₽/м² |
| Расходы при продаже | −0,4 млн ₽ | Сопровождение сделки, оценка |
| Налоги (УСН, ориентировочно) | −4,0 млн ₽ | Зависит от структуры владения — считается до сделки |
| Комиссия АВИВ КАПИТАЛ (20% от прибыли) | −4,5 млн ₽ | Взимается только с фактической прибыли |
| Чистая прибыль инвестора | ~17,9 млн ₽ | ~28% на капитал за 2 года, ~14% годовых чистыми |
Вывод из этой таблицы важнее самих цифр. Во-первых, разница между «целевой» и «чистой» доходностью — это расходы на сделку, налоги и комиссии: при целевых 15–20% годовых по модели инвестор в примере получает около 14% годовых уже после всех вычетов, и именно чистую цифру нужно сравнивать с альтернативами. Во-вторых, две трети результата создаёт рост стоимости к вводу, а не аренда — поэтому критичны выбор проекта и дисциплина сроков строительства. В-третьих, налоговая структура (ИП или ООО на УСН) меняет результат на миллионы рублей — её нужно выбирать до сделки.
Как инвестировать: три модели участия
- Пассивная покупка готового юнита. Минимум рисков, понятный арендный поток — аналог «квартиры под аренду», только с доходностью вдвое выше жилой. Инвестор получает действующий договор аренды с индексацией и предсказуемую операционную нагрузку: эксплуатацию здания ведёт управляющая компания комплекса. Главная задача на входе — правильно оценить арендатора и рыночность ставки.
- Покупка на этапе строительства. Дисконт к цене готового объекта 15–25%; риск — срок ввода, поэтому критичен выбор девелопера: его опыт, финансовая модель проекта, источники финансирования стройки. Разумная стратегия — входить в проекты, где корпус уже вышел из земли, а темпы стройки можно проверить визитом на площадку, а не только буклетом.
- Соинвестирование в строительство комплекса. Модель АВИВ Капитал: капитал инвестора работает в проекте полного цикла — от покупки участка до продажи или сдачи готовых юнитов. Управление проектом, стройкой и коммерциализацией берёт на себя команда с девелоперской экспертизой.
Несколько слов о том, как это устроено у нас на практике. АВИВ КАПИТАЛ — компания по управлению капиталом в недвижимости: все объекты оформляются в собственность клиента, мы работаем по договору услуг и доверенности, а клиент в течение всего проекта получает регулярную отчётность — статусы, расходы, фотоотчёты. Вознаграждение привязано к результату: 2% от суммы при покупке и 20% от прибыли при продаже — если проект не заработал, вторая часть комиссии не возникает. В ряд проектов компания соинвестирует собственные средства, то есть несёт тот же рыночный риск, что и клиент. Складское направление опирается на девелоперскую экспертизу группы: в неё входит, в частности, NOCO — девелопер коттеджных посёлков в Подмосковье, а операционным управлением сделками занимается сооснователь компании Олег Герасимов.
Пошаговый процесс сделки
Инвестиция в Light Industrial — это процесс на месяцы и годы, и у него есть понятная последовательность этапов. Так выглядит типовой путь клиента при работе с нами.
| Этап | Что происходит | Срок |
|---|---|---|
| 1. Стратегия и модель участия | Определяем бюджет, горизонт, приемлемый риск; выбираем модель — готовый юнит, стройка или соинвестирование | 1–2 недели |
| 2. Подбор объекта | Анализ локации, арендного спроса, девелопера и финансовой модели конкретного проекта | 2–6 недель |
| 3. Проверка | Юридический аудит: земля, ВРИ, техусловия, документы застройщика; налоговая структура сделки | 2–4 недели |
| 4. Сделка | Договор, расчёты, регистрация права — объект оформляется на клиента | 1–2 недели |
| 5. Владение / стройка | Контроль стройки и приёмка либо администрирование аренды; регулярная отчётность клиенту | 6–24 месяца |
| 6. Выход | Продажа готового арендного бизнеса или удержание актива ради потока — решение по рынку | 1–3 месяца |
Ключевая развилка — этап выхода. Продажа юнита с арендатором фиксирует прибыль и высвобождает капитал под следующий проект; удержание превращает инвестицию в долгосрочный арендный бизнес с индексируемым потоком. Мы моделируем оба сценария ещё до входа в сделку, чтобы решение на выходе было выбором, а не вынужденной мерой.
Риски и как мы их снижаем
- Локация. Формат работает у крупных магистралей в 5–30 км от МКАД; «дешёвая земля в 70 км» не соберёт арендаторов. Перед сделкой мы оцениваем не только трассу и удалённость, но и конкурентное окружение: сколько площадей строится в радиусе, какие ставки просят соседние комплексы, есть ли рядом кадровый ресурс для арендаторов-производств.
- Юридическая упаковка. Категория земли, ВРИ, техусловия на электричество — до сделки, а не после. Для производственных арендаторов мощность подключения часто важнее ставки: юнит без достаточных киловатт теряет целый класс арендаторов. Проверка этих параметров — обязательная часть аудита.
- Себестоимость стройки. Рост цен на материалы и работы съедает маржу — удорожание строительства относительно первоначальных смет стало устойчивым сюжетом последних лет, о его масштабах писал «Коммерсантъ». Защита — девелопер с актуальными подрядами и зафиксированными ценами, а не расчётами двухлетней давности, плюс резерв на удорожание, заложенный в финансовую модель проекта.
- Срок ввода и заселения. Каждый месяц задержки — это недополученная аренда и «замороженный» капитал. Мы отслеживаем график стройки в регулярной отчётности и начинаем работу с потенциальными арендаторами до ввода, чтобы сократить период вакансии после получения разрешения на ввод.
- Концентрация арендаторов. Мелкая нарезка юнитов снижает зависимость от одного арендатора — это встроенная защита формата. На уровне отдельного юнита риск закрывается качеством договора: срок, индексация, обеспечительный платёж, ответственность за досрочный выход.
Кому подходит стратегия
Light Industrial — стратегия для инвестора с крупным капиталом и средним или длинным горизонтом. Она подходит тем, кто хочет консервативный по своей природе актив — недвижимость с арендным потоком, — но не готов мириться с жилой доходностью. Типовые профили выглядят так: предприниматель, выводящий прибыль из операционного бизнеса в актив с пассивным доходом; инвестор, который фиксирует результат после продажи другого объекта и ищет, куда реинвестировать; семейный капитал, которому нужен долгосрочный индексируемый поток.
Если капитал меньше порога входа в склады, это не значит, что стратегий нет. Короткий цикл и порог от 15–20 млн ₽ даёт флиппинг квартир в Москве — там капитал оборачивается за месяцы, а не годы. Ещё ниже порог у инвестиций в земельные участки в Подмосковье — от 3 млн ₽ при ранней покупке в коттеджных посёлках. Склады на этом фоне — самая «институциональная» из стратегий: больше капитал, длиннее горизонт, но и доход по природе ближе к бизнесу, чем к разовой перепродаже.
Честный ответ на вопрос «кому не подходит»: тем, кому деньги могут понадобиться через полгода, кто не готов к горизонту 2–5 лет и кого некомфортно держать в одном активе десятки миллионов рублей. Ликвидность юнита выше, чем у крупного коммерческого объекта, но это всё же не банковский депозит — выход занимает месяцы.
Частые вопросы
Небольшие складско-производственные здания у города, нарезанные на юниты 300–3000 м², где малый и средний бизнес хранит, производит и отгружает товары.
Готовые объекты с арендаторами — 10–14% годовых; покупка на этапе строительства — целевые 15–20%; участие в строительстве комплекса — 20–25% годовых на горизонте 4–5 лет. Доходность не гарантируется, расчёты носят информационный характер.
Юнит — от 60–100 млн ₽; соинвестирование в строительство комплекса с АВИВ КАПИТАЛ — от 200 млн ₽ на горизонте 4–5 лет.
Арендная доходность в 2–3 раза выше жилой, договоры длиннее, индексация встроена, а дефицит формата поддерживает и ставки, и цену актива.
Помимо цены юнита — расходы на сделку (проверка, регистрация, сопровождение), налог на имущество в период владения, налог с аренды и с прибыли при продаже. Итог зависит от структуры владения (ИП или ООО на УСН) — налоговую модель мы просчитываем до сделки.
Юнит с действующим арендатором продаётся как готовый арендный бизнес, на такие лоты есть устойчивый спрос. При вакансии около 1–2% срок экспозиции измеряется месяцами — ниже ликвидность квартиры, но выше, чем у крупных коммерческих объектов.
Объект оформляется в собственность клиента, работа идёт по договору услуг и доверенности. Комиссия — 2% от суммы при покупке и 20% от прибыли при продаже. Клиент получает регулярную отчётность: статусы, расходы, фотоотчёты. В ряд проектов компания соинвестирует собственные средства.